جنگ با ایران و پرتفوی نفتی ترامپ: گره خوردن قدرت سیاسی به دارایی مالی
تاریخ : 1405/06/30
گزیده جستار: ارزش کل پرتفوی نفت و گاز ترامپ در سال جاری میتواند تا 5/ 15 میلیون دلار افزایشیافته باشد؛ بهگونهای که ارزش این داراییها از حداکثر حدود 6/ 45 میلیون دلار در پایان سال ۲۰۲۵ به حدود 1/ 61 میلیون دلار در اواسط اوت رسیده است. در نگاه نخست، این فقط داستان یک سرمایهگذار خوششانس است که سهام شرکتهای انرژیاش در سالی پرتنش رشد کردهاند؛ اما یک تفاوت اساسی وجود دارد: این سرمایهگذار، رئیسجمهور آمریکاست.
اين نوشتار در تاريخ سیام شهریورماه ۱۴۰۵ در روزنامۀ دنیای اقتصاد منتشر شد.
جنگ با ایران و پرتفوی نفتی ترامپ:
گره خوردن قدرت سیاسی به دارایی مالی
برای بازار جهانی نفت، جنگ با ایران یک آزمایش بزرگ بود؛ اما همزمان یک پرسش کمتر اقتصادی و بیشتر نهادی را نیز پیش کشید: وقتی رئیسجمهور ایالاتمتحده در تصمیمهایی دخالت دارد که میتواند قیمت نفت و سهام شرکتهای انرژی را در عرض چند ساعت جابهجا کند، اگر خود او در همان شرکتها سرمایهگذاری کرده باشد، مرز میان قدرت عمومی (Public Power) و منفعت خصوصی (Private Interest) کجاست؟
گزارش تازه CNBC میگوید ۹ شرکت بزرگ نفت و گاز موجود در پرتفوی افشاشده دونالد ترامپ، از شب پیش از آغاز جنگ با ایران در ۲۷ فوریه تا ۳۱ اوت ۲۰۲۶، حدود 5/ 1 تا 4/ 4 میلیون دلار به ارزش خود افزودهاند. این ۹ شرکت شامل ExxonMobil، Chevron، ConocoPhillips، Kinder Morgan، Marathon Petroleum، Occidental Petroleum، Phillips 66، Valero Energy و Williams Companies هستند.
این تنها بخشی از تصویر است. کارکنان دموکرات کمیته مشترک اقتصادی کنگره آمریکا نیز پیشتر برآورد کرده بودند که ارزش کل پرتفوی نفت و گاز ترامپ در سال جاری میتواند تا 5/ 15 میلیون دلار افزایشیافته باشد؛ بهگونهای که ارزش این داراییها از حداکثر حدود 6/ 45 میلیون دلار در پایان سال ۲۰۲۵ به حدود 1/ 61 میلیون دلار در اواسط اوت رسیده است.
در نگاه نخست، این فقط داستان یک سرمایهگذار خوششانس است که سهام شرکتهای انرژیاش در سالی پرتنش رشد کردهاند؛ اما یک تفاوت اساسی وجود دارد: این سرمایهگذار، رئیسجمهور آمریکاست.
یکسانی سیاستگذار اصلی و ذینفع مالی یک بازار
در بیشتر بازارها، سرمایهگذار خود را با تصمیمات سیاستگذار تطبیق میدهد. در بازار نفت، اما سیاستگذار گاهی خود بخشی از سازوکار قیمتگذاری است. تحریم نفتی، حمله به تأسیسات انرژی، تهدید به حمله، آتشبس، مذاکره با ایران، تغییر مسیر تحریمها یا حتی یک اظهارنظر درباره آینده جنگ، همگی میتوانند انتظارات بازار را تغییر دهند.
این ویژگی در جنگ ایران بهوضوح دیده شد. گزارش CNBC نشان میدهد حسابهای سرمایهگذاری ترامپ در طول جنگ همچنان در سهام انرژی خریدوفروش انجام دادهاند؛ ازجمله در ExxonMobil و Chevron، در روزهایی که تصمیمات دولت آمریکا بازارهای جهانی را بهشدت تکان داده بود؛ بنابراین پرسش اصلی این نیست که ترامپ در شرکتهای نفتی سهام داشته است یا نه؛ پرسش مهمتر این است که آیا سیاستگذار اصلی یک بازار میتواند همزمان ذینفع مالی همان بازار نیز باشد؟
سه معامله و یک پرسش بزرگ
اهمیت ماجرا با بررسی زمان برخی معاملات بیشتر میشود. در ۲ مارس، نخستین روز معاملاتی پس از حمله آمریکا و اسرائیل به ایران، حسابهای ترامپ در سهام هشت شرکت بزرگ نفت و گاز خرید کردند. یکی از این خریدها، بین ۱۰۰ هزار تا ۲۵۰ هزار دلار سهام ExxonMobil بود. ترامپ در آغاز جنگ بین 2/ 3 تا 5/ 12 میلیون دلار سهام این شرکت را داشت و رشد قیمت این شرکت تا پایان اوت، ارزش آن سرمایهگذاری اولیه را حدود ۱۷۶ تا ۶۹۰ هزار دلار افزایش داده بود.
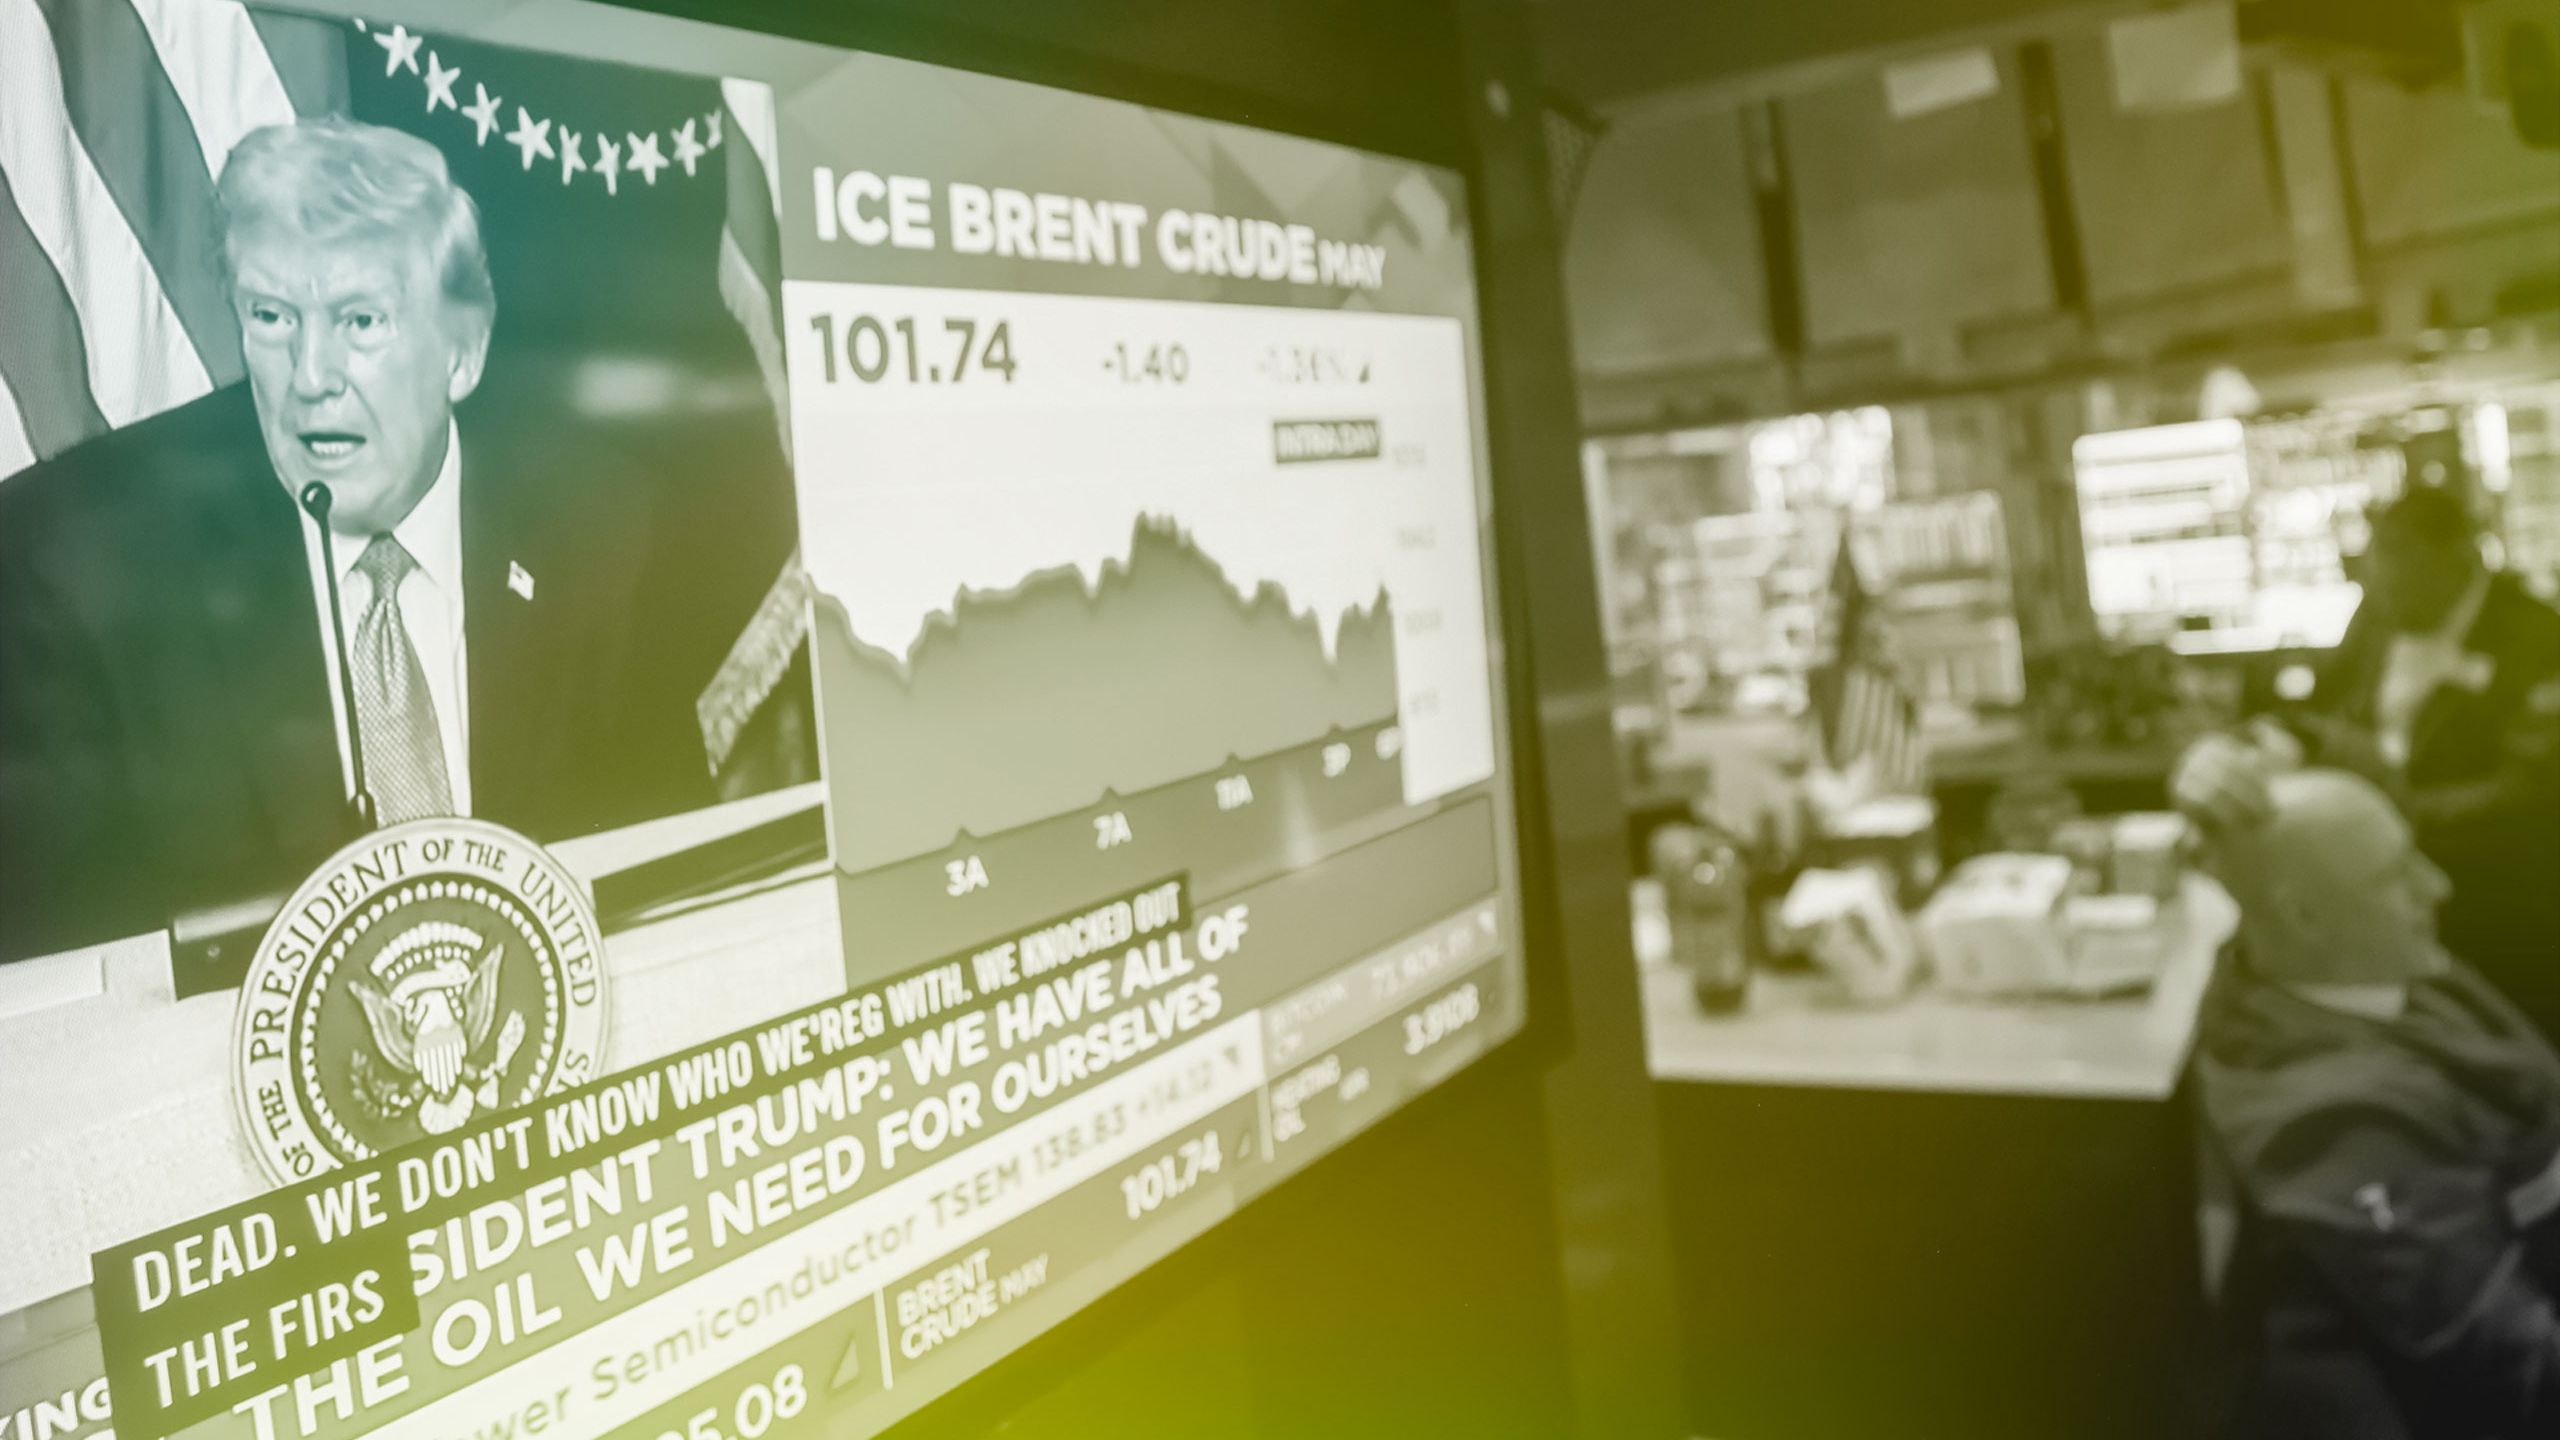
اما ۲۳ مارس، اتفاق مهمتری رخ داد. ترامپ اعلام کرد حملات تهدیدشده علیه زیرساختهای انرژی ایران را به تعویق انداخته است. بازار نفت بلافاصله واکنش نشان داد و قیمت برنت تقریباً ۱۱ درصد سقوط کرد. در همان روز، حسابهای سرمایهگذاری ترامپ ۱۶ خرید سهام نفت و گاز، بدون ثبت هیچ فروشی، انجام دادند؛ ازجمله در ExxonMobil، Chevron و.Phillips 66
۷ آوریل نیز یکی از حساسترین نمونههاست. یکی از حسابهای ترامپ بین ۵۰۰ هزار تا یک میلیون دلار سهام ExxonMobil را فروخت. حدود دو ساعت و نیم بعد از بستهشدن بازار، ترامپ از آتشبس دوهفتهای با ایران خبر داد. صبح روز بعد، سهام این شرکت بیش از ۶ درصد پایینتر باز شد. برآورد CNBC نشان می دهد اگر سهام فروختهشده از قبل از جنگ نگهداری شده بود، فروش آنها میتوانست از زیان روز بعد جلوگیری کند و حدود ۳۵ تا ۷۰ هزار دلار ارزش بیشتری نسبت به ۲۷ فوریه داشته باشد. بااینحال، تاریخ دقیق خرید سهام فروختهشده مشخص نیست و بنابراین این رقم را نمیتوان سود واقعی معامله دانست.
همین نکته باید در تحلیل حفظ شود: این دادهها سوءاستفاده از اطلاعات محرمانه یا دستور مستقیم ترامپ به مدیران سرمایهگذاری را اثبات نمیکنند. صراحتاً CNBC اعلام کرده هیچ شواهدی نیافته که ترامپ یا مدیران سرمایهگذاری او با اطلاع قبلی از تصمیمات رئیسجمهور معامله کرده باشند یا منافع مالی او بر سیاستهای دولت اثر گذاشته باشد؛ اما نبودن مدرک برای تخلف، به معنای نبودن مسئله تعارض منافع نیست.
اعتماد نهادی با مدیر مستقل
پاسخ کاخ سفید این است که ترامپ و اعضای خانوادهاش هیچ توانایی برای هدایت یا تأثیرگذاری بر معاملات ندارند و تصمیمات کاملاً توسط مدیران مستقل (Independent Managers) اتخاذ میشود. سازمان ترامپ نیز گفته است داراییهای او در حسابهای کاملاً اختیارمند (Automated Trading) قرار دارند و مؤسسات مالی بیرونی (Asset Managers) تصمیمات سرمایهگذاری را اتخاذ میکنند؛ ضمن آنکه این حسابها تا حد زیادی از استراتژیهای معاملاتی خودکار استفاده میکنند.
این دفاع از یکجهت قابلتوجه است: اگر واقعاً تصمیمگیری سرمایهگذاری مستقل باشد، افزایش ارزش سهام بهخودیخود نمیتواند نشاندهنده دستکاری بازار یا سوءاستفاده رئیسجمهور باشد؛ اما مشکل عمیقتر است: تعارض منافع فقط به این معنا نیست که صاحب قدرت خودش دستور خرید یا فروش بدهد.
گاهی خود ساختار مالکیت میتواند مسئلهساز باشد. رئیسجمهوری که میداند در صنعت انرژی میلیونها دلار دارایی دارد، همزمان درباره جنگی تصمیم میگیرد که مستقیماً بر قیمت نفت، سود پالایشگاهها و ارزش سهام شرکتهای انرژی اثر میگذارد. در این شرایط، حتی اگر یک الگوریتم معامله کند و حتی اگر مدیر مستقلی تصمیم بگیرد، پرسش درباره اعتماد نهادی (Institutional Trust) همچنان باقی میماند.
شوک سودآوری جنگ
ماجرا در طرف دیگر بازار نیز اهمیت دارد. ۹ شرکت انرژی موردبررسی CNBC در سهماهه دوم ۲۰۲۶ درمجموع حدود 6/ 47 میلیارد دلار سود به دست آوردند؛ درحالیکه سود آنها در سهماهه مشابه سال قبل 9/ 15 میلیارد دلار بود. سود ExxonMobil و Chevron نیز درمجموع به 6/ 26 میلیارد دلار رسید؛ در برابر 6/ 9 میلیارد دلار در سال قبل. سه پالایشگر Marathon، Phillips 66 و Valero نیز درمجموع ۱۲.۷ میلیارد دلار سود کسب کردند. درنتیجه، جنگ برای بخش بزرگی از صنعت انرژی صرفاً یک تهدید نبود؛ یک شوک سودآوری (Profit Shock) نیز بود.
در سوی دیگر، اما مصرفکننده آمریکایی هزینه این شوک را پرداخت کرد. طبق برآورد کارکنان دموکرات کمیته مشترک اقتصادی کنگره (Democratic staff on the congressional Joint Economic Committee)، آمریکاییها از آغاز جنگ حدود 5/ 71 میلیارد دلار بیشتر برای بنزین پرداخت کردهاند؛ یعنی تقریباً ۶۰۴ دلار برای هر خانوار.
بهاینترتیب، جنگ یک زنجیره اقتصادی را به حرکت انداخت: اختلال ژئوپلیتیک، امنیت عرضه نفت را کاهش داد؛ کاهش امنیت عرضه به افزایش قیمت نفت انجامید؛ افزایش قیمتها سود شرکتهای انرژی و در پی آن ارزش سهام آنها را بالا برد و درنهایت، ارزش دارایی سرمایهگذاران نیز افزایش یافت. وقتی رئیسجمهور آمریکا که خود در این صنعت سرمایهگذاری دارد، در انتهای چنین زنجیرهای قرار میگیرد، مسئله فقط افزایش ارزش یک پرتفوی سرمایهگذاری نیست؛ بلکه پرسش درباره تعارض منافع و مرز میان تصمیمات عمومی و منافع خصوصی بهطور طبیعی مطرح میشود.
نفت؛ کالای ژئوپلیتیک
این پرونده یک ویژگی بنیادین بازار نفت را برجسته میکند: نفت نه یک کالای معمولی، بلکه یک کالای ژئوپلیتیک (Geopolitical Commodity) است. قیمت نفت به همان اندازه که به عرضه و تقاضا وابسته است، به ریسک جنگ، تحریم، امنیت کشتیرانی، ظرفیت مازاد تولید و انتظارات درباره رفتار دولتها نیز واکنش نشان میدهد.
بنابراین، در بازار نفت فاصله میان یک تصمیم سیاسی و یک سود مالی میتواند بسیار کوتاه باشد. یک رئیسجمهور میتواند با تصمیم درباره حمله یا آتشبس، میلیاردها دلار از ارزش بازار را جابهجا کند. اگر همان رئیسجمهور در شرکتهای انرژی سهام داشته باشد، حتی در صورت نبود هرگونه معامله مبتنی بر اطلاعات نهانی، ساختار موجود میتواند این پرسش را ایجاد کند که آیا قدرت تصمیمگیری و منفعت اقتصادی بیشازاندازه به یکدیگر نزدیک نشدهاند؟
ریسک فرسایش اعتماد به فرآیند تصمیمگیری
شاید افزایش 5/ 1 تا 4/ 4 میلیون دلاری ارزش ۹ سرمایهگذاری ترامپ در مقایسه با بازار چند تریلیوندلاری انرژی، رقم بزرگی نباشد. حتی برآورد افزایش 5/ 15 میلیون دلاری کل پرتفوی نفت و گاز او نیز در برابر ارزش بازار جهانی نفت ناچیز است. اهمیت این پرونده اما در اندازه سود نیست؛ در جایگاه صاحب دارایی است.
اگر یک سرمایهگذار عادی از جنگ سود کند، اتفاقی کاملاً معمول در بازار است. اگر یک شرکت نفتی از افزایش قیمت نفت سود کند، بخشی از سازوکار طبیعی بازار است؛ اما اگر رئیسجمهوری که تصمیماتش میتواند همان قیمت را تغییر دهد، در همان صنعت ذینفع باشد، موضوع از اقتصاد بازار به اقتصاد سیاسی منتقل میشود.
از این منظر، پرسش اصلی نباید این باشد که: آیا ترامپ از جنگ ایران سود برد؟ دادههای موجود برای چنین ادعایی کافی نیستند. پرسش دقیقتر این است آیا رئیسجمهوری که میتواند بازار نفت را با تصمیمات ژئوپلیتیک خود جابهجا کند، باید همزمان در همان بازار ذینفع مالی باقی بماند؟
این پرسش به قلب مسئله حکمرانی بازار انرژی میرسد؛ زیرا در بازار نفت، قدرت سیاسی فقط بر قیمت اثر نمیگذارد؛ گاهی خود به یکی از متغیرهای قیمت تبدیل میشود. در چنین بازاری، تفکیک میان تصمیم عمومی و منفعت خصوصی دیگر صرفاً یک اصل اخلاقی نیست؛ بخشی از زیرساخت اعتماد به بازار است.
اگر سرمایهگذار نتواند مطمئن باشد که تصمیم سیاستگذار مستقل از ترازنامه شخصی اوست، مسئله فقط چند میلیون دلار سود یا زیان نیست. مسئله، ریسک فرسایش اعتماد به فرآیند تصمیمگیری است؛ ریسکی که درنهایت میتواند از هر نوسان قیمتی در بازار نفت پرهزینهتر باشد.