چرخش ژئوانرژیک: بازآرایی صنعت نفت با شوک عرضۀ خلیجفارس
تاریخ : 1405/06/28
گزیده جستار: آنچه در حال وقوع است، میتواند یک چرخش ژئوانرژیک (Geoenergy Shift) باشد: بحران ژئوپلیتیک، سود شرکتهای نفتی را افزایش داده؛ سود، ترازنامهها را ترمیم کرده؛ ترازنامههای قویتر، ظرفیت سرمایهگذاری ایجاد کردهاند؛ و این ظرفیت اکنون میتواند به اکتشاف، خرید دارایی و ادغام شرکتها تبدیل شود. بهبیاندیگر، جنگ ممکن است همان چیزی را به صنعت نفت بدهد که سالها از آن محروم بود: پول، انگیزه و ضرورت سرمایهگذاری همزمان.
اين نوشتار در تاريخ بیستوهشتم شهریورماه ۱۴۰۵ در روزنامۀ اعتماد منتشر شد.
چرخش ژئوانرژیک:
بازآرایی صنعت نفت با شوک عرضۀ خلیجفارس
صنعت نفت در سال ۲۰۲۶ قرار بود یکی از سختترین سالهای خود را تجربه کند. پیشبینی غالب این بود که بازار با یک مازاد عرضه (Supply Glut) مواجه شود و قیمت نفت برنت حتی به زیر ۶۰ دلار در هر بشکه سقوط کند؛ رقمی پایینتر از ۶۸ دلار در سال ۲۰۲۵ و ۸۰ دلار در سال ۲۰۲۴. جنگ در خلیجفارس اما تمام این محاسبات را برهم زد. حملات پیرامون تنگه هرمز، اختلال در مسیرهای صادراتی و بستهشدن خط لوله شرق ـ غرب عربستان، بازار را از سناریوی «فراوانی نفت» به سناریوی «امنیت عرضه» پرتاب کرد. برنت وارد محدوده سهرقمی شد و در ۱۴ سپتامبر برای مدتی از ۱۰۹ دلار نیز عبور کرد.
این تغییر فقط یک جهش قیمت نیست. آنچه در حال وقوع است، میتواند یک چرخش ژئوانرژیک (Geoenergy Shift) باشد: بحران ژئوپلیتیک، سود شرکتهای نفتی را افزایش داده؛ سود، ترازنامهها را ترمیم کرده؛ ترازنامههای قویتر، ظرفیت سرمایهگذاری ایجاد کردهاند؛ و این ظرفیت اکنون میتواند به اکتشاف، خرید دارایی و ادغام شرکتها تبدیل شود. بهبیاندیگر، جنگ ممکن است همان چیزی را به صنعت نفت بدهد که سالها از آن محروم بود: پول، انگیزه و ضرورت سرمایهگذاری همزمان.
از اَبَرمازاد تا نفت ۱۰۹ دلاری
طنز ماجرا اینجاست که بحران از جایی آغاز شد که بازار انتظار دقیقاً عکس آن را داشت. در ابتدای سال، صنعت نفت با چشمانداز ابرمازاد عرضه (Super Glut) مواجه بود. قیمت پایین نفت، بهطور طبیعی انگیزه شرکتها برای سرمایهگذاریهای پرریسک و بلندمدت را کاهش میداد.
اما جنگ معادله را معکوس کرد. اختلال در یکی از مهمترین گلوگاههای انرژی جهان، یعنی تنگه هرمز، مفهوم «فراوانی نفت» را تحتالشعاع مفهوم «امنیت عرضه» (Supply Security) قرار داد. نتیجه، جهش قیمت بود؛ بهگونهای که بسیاری از تحلیلگران اکنون متوسط قیمت ۲۰۲۶ را ۸۵ دلار یا بالاتر میدانند و در صورت استمرار حملات در هرمز، برخی سناریوها حتی قیمت ۱۲۰ دلار را محتمل میدانند.
بازار سهام نیز بهسرعت واکنش نشان داد. ارزش سهام شرکتهای نفت و گاز در جهان از ابتدای سال حدود ۴۰ درصد افزایش یافته، در حالی که رشد کل شرکتهای بورسی حدود ۱۲ درصد بوده است. سود هفت شرکت بزرگ نفتی یکپارچه غربی بهعلاوه آرامکو نیز در سهماهه دوم ۲۰۲۶ به ۹۱ میلیارد دلار رسید؛ تقریباً دو برابر رقم سال قبل. این ارقام یک پیام مهم دارند: جنگ برای مصرفکننده انرژی یک بحران است، اما برای تولیدکننده نفت میتواند یک ثروت بادآورده (Windfall) باشد.
موج اصلاح ترازنامه بهجای موج سرمایهگذاری
برخلاف کلیشههای تاریخی، اما شرکتهای نفتی این درآمد اضافی را فوراً صرف حفاری گسترده نکردند. نخستین مقصد پول، ترازنامهها بود. صنعت نفت تجربه تلخ نیمه دوم دهه ۲۰۱۰ را فراموش نکرده است؛ دورهای که هزینههای سنگین سرمایهای با سقوط قیمت نفت همزمان شد و بسیاری از شرکتها را با بدهی و بازدهی ضعیف مواجه کرد. پسازآن، سهامداران فشار زیادی برای انضباط سرمایهای (Capital Discipline) وارد کردند.
بنابراین، هنگامیکه قیمت نفت افزایش یافت، شرکتها ابتدا به سراغ بدهی رفتند. پنج شرکت بزرگ ExxonMobil، Chevron، Shell، BP و TotalEnergies در سهماهه دوم سال ۲۰۲۶ مجموعاً ۳۶ میلیارد دلار از بدهی خالص خود کاستند؛ کاهش تقریباً ۲۰ درصدی. شرکتهای کوچکتر که معمولاً بدهی بیشتری دارند نیز با شدت بیشتری در مسیر کاهش بدهی (Deleveraging) حرکت کردند.
مقصد دوم، سهامداران بودند. پیش از جنگ ایران، بسیاری از سرمایهگذاران خود را برای دوران سختتری آماده کرده بودند و شرکتهای بزرگ کاهش ۱۱ درصدی در توزیع منافع میان سهامداران (Shareholder Distributions) را؛ عمدتاً از طریق کاهش یا لغو برنامههای بازخرید سهام (Share Buyback)، اعلام کرده بودند.
جهش قیمت نفت اما این محاسبات را نیز تغییر داد. تقریباً همه شرکتهای بزرگ، بهجز BP، پرداخت سود نقدی و بازخرید سهام را ثابت نگه داشتند یا افزایش دادند. حتی شرکتهای کوچکتر نیز از سودهای ویژه (Special Dividends) به سمت پرداختهای تکرارشونده حرکت کردند؛ بنابراین، در مرحله نخست، بحران نفتی بهجای ایجاد موج سرمایهگذاری، موج اصلاح ترازنامه (Balance-Sheet Repair) و بازتوزیع سود ایجاد کرد. داستان اما همینجا تمام نمیشود.
تلاقی افت طبیعی تولید میادین با ژئوپلیتیک
مسئله اصلی صنعت نفت دیگر فقط قیمت امروز نیست؛ مسئله ظرفیت تولید فرداست. طبق دادههای مطرحشده، هر دو سال تقریباً بهاندازه تولید نفت عربستان، از ظرفیت تولید میادین نفتی جهان کاسته میشود. در همین حال، کشف ذخایر جدید در سالهای اخیر بهاندازه کافی نبوده است. برآورد مطرحشده این است که تولید روزانه نفت و گاز جهان ممکن است تا سال ۲۰۴۰ حدود ۳۱ میلیون بشکه کاهش یابد؛ یعنی نزدیک به یکپنجم تولید فعلی. همچنین ممکن است تولید حدود ۷۰ شرکت نفتی تا آن زمان نصف شود.
این همان نقطهای است که افت طبیعی تولید میادین (Depletion)، با ژئوپلیتیک تلاقی پیدا میکند. اگر جهان همزمان با افزایش ریسکهای ژئوپلیتیک، کاهش تولید میادین موجود را نیز تجربه کند، صنعت نمیتواند برای همیشه صرفاً از ذخایر فعلی برداشت کند. منابع باید جایگزین شوند؛ بنابراین قیمت بالای نفت یک اثر دومرحلهای دارد: در کوتاهمدت سود را بالا میبرد و در میانمدت پروژههایی را که در قیمتهای پایین اقتصادی نبودند، دوباره توجیهپذیر میکند. این همان لحظهای است که ثروت بادآورده (Windfall) میتواند به چرخه سرمایهگذاری (Investment Cycle) تبدیل شود.
جغرافیای در حال تغییر نفت
سرمایهگذاری جدید اما الزاماً به معنای بازگشت گسترده به همان مناطق نفتخیز سنتی نیست. یکی از مهمترین پیامهای ژئوانرژیک بحران اخیر، افزایش ارزش (Geopolitical Diversification) است. جنگ در خلیجفارس به شرکتهای نفتی یادآوری کرده که دارایی نفتی فقط یک چاه یا میدان نیست؛ یک بسته کامل از زمینشناسی، زیرساخت، مسیر صادرات و ریسک ژئوپلیتیک است.
به همین دلیل، تمایل برای کاهش تمرکز داراییها در خاورمیانه در حال افزایش است. حوزههای آبعمیق جنوب اقیانوس اطلس، سواحل نامیبیا و آفریقای جنوبی، شرق مدیترانه، اروگوئه، ویتنام و پاپوآگینهنو (Papua New Guinea) در حال جلبتوجهاند. همچنین شرکتها در کشورهایی از الجزایر تا استرالیا تلاش میکنند الگوی انقلاب شیل (Shale Revolution) آمریکا را تکرار کنند و در برخی مخازن بالغ آسیا نیز امکان افزایش برداشت بررسی میشود.
این تحول را نباید صرفاً یک تصمیم تجاری دانست. شرکتهای نفتی در حال قیمتگذاری یک متغیر جدید در مدلهای سرمایهگذاری خود هستند: ریسک مکان (Location Risk). در جهان پس از بحران هرمز، یک بشکه نفت در یک میدانی لزوماً معادل اقتصادی همان بشکه در میدان دیگری نیست. اگر یکی از آنها در نزدیکی یک گلوگاه (Chokepoint) ژئوپلیتیک قرار داشته باشد و دیگری دسترسی متنوعتری به بازارهای مصرف داشته باشد، ارزش استراتژیک آنها متفاوت خواهد بود.
تغییر شیوه جستوجوی منابع
جالب آنکه موج جدید سرمایهگذاری فقط با پول بیشتر اتفاق نمیافتد؛ فناوری نیز در حال تغییر شیوه جستوجوی منابع است. شرکتهای بزرگ بهجای آنکه الزاماً از همان ابتدا وارد مناقصههای رسمی برای دریافت مجوز و تعهد سرمایه سنگین شوند، در حال انباشت قطعات وسیعی از زمین و استفاده از ابزارهای هوش مصنوعی (AI) برای شناسایی نقاط بالقوه حفاری هستند. همچنین قراردادهای واگذاری تدریجی، مشارکت در دارایی یا مزرعهفروشی (Farm-down Deals) در حال گسترشاند؛ قراردادهایی که در آنها شرکتها بخشی از هزینه اکتشاف را تأمین میکند و در مقابل، سهمی از پروژه به دست میآورد. درنتیجه، سرمایهگذاری نفتی آینده ممکن است همزمان سرمایهبرتر و دادهمحورتر شود.
خرید نفت بهجای کشف نفت با M&A
سریعترین راه برای افزایش ذخایر لزوماً اکتشاف نیست؛ خریدن شرکتی است که از قبل منابع را در اختیار دارد. در ابتدای سال، انتظار میرفت فعالیت ادغام و تملک (Mergers & Acquisitions-M&A) بهدلیل قیمت پایین نفت محدود باشد. بااینحال، مشکل اولیه نه کمبود پول، بلکه اختلاف بر سر ارزشگذاری بود. خریداران و فروشندگان نمیتوانستند بر سر قیمت داراییها توافق کنند.
اکنون اما هر دو طرف به ایده «قیمتهای بالاتر برای مدت طولانیتر» عادت کردهاند. نتیجه، شتاب گرفتن معاملات است؛ بهگونهای که در دو ماه، شش معامله بالای یک میلیارد دلار اعلام شده است. در سال آینده احتمالاً این روند تشدید خواهد شد. ترازنامههای قویتر به شرکتهای بزرگ اجازه میدهد برای خرید داراییهای جدید هزینه کنند و علاوه بر آنها، صندوقهای سرمایهگذاری خصوصی (Private Equity-PE)، معاملهگران کالا و سرمایهگذاران خارجی نیز به دنبال منابع خارج از خلیجفارس هستند. بهاینترتیب، بحران عرضه ممکن است نقشه مالکیت ذخایر نفت جهان را نیز تغییر دهد.
پارادوکس بزرگ بحران نفتی
در سالهای اخیر، بسیاری تصور میکردند فشارهای اقلیمی، رشد انرژیهای تجدیدپذیر و گذار انرژی (Energy Transition) بهتدریج سرمایهگذاری در نفت را محدود خواهد کرد. بحرانهای ژئوپلیتیک اما نشان میدهند که گذار انرژی الزاماً به معنای حذف فوری نفت نیست. هرچه جهان به سمت برق، هوش مصنوعی، مراکز داده و انرژیهای پاک حرکت میکند، اهمیت امنیت عرضه انرژی فسیلی در دوره گذار نیز همچنان باقی است. به همین دلیل، بحران هرمز ممکن است یک پیام متناقض (Paradoxical) داشته باشد: هرچه جهان بیشتر درباره آینده پس از نفت صحبت میکند، اهمیت سرمایهگذاری برای تأمین نفت دوره گذار همچنان باقی میماند. این البته به معنای آغاز یک «عصر طلایی نفت» نیست.
ارزشگذاری شرکتهای بورسی نفتی هنوز عمدتاً در همان نسبتهای قیمت به جریان نقدی (Price-to-Cashflow) پیش از جنگ با ایران قرار دارد؛ بنابراین بخش قابلتوجهی از رشد ارزش سهام ناشی از افزایش قیمت نفت است؛ نه اینکه بازار لزوماً به بهبود ساختاری و بلندمدت چشمانداز صنعت باور کرده باشد. تقاضای آینده نفت نامطمئن است، اکتشاف ممکن است ناامیدکننده باشد و حتی اهداف بزرگ و مناسب برای خرید نیز محدودند.
تغییر منطق تخصیص سرمایه
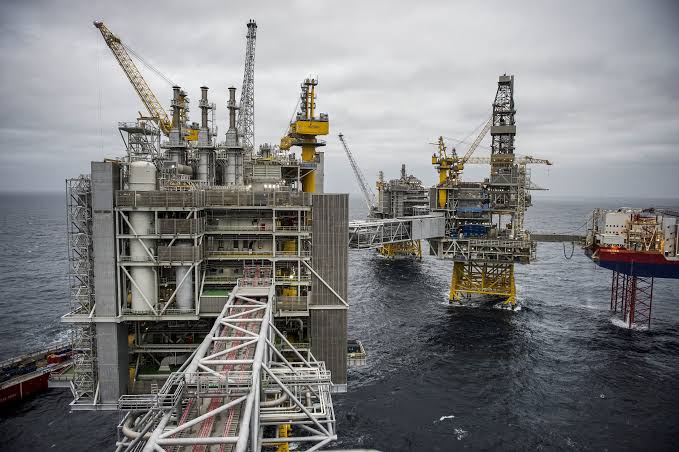
بنابراین مهمترین اثر جنگ خلیجفارس شاید نه قیمت ۱۰۹ یا ۱۲۰ دلاری نفت باشد و نه حتی سود ۹۱ میلیارد دلاری شرکتهای بزرگ. اثر مهمتر، تغییر در منطق تخصیص سرمایه (Capital Allocation) صنعت انرژی است. اختلال ژئوپلیتیک ابتدا با ناامن کردن عرضه، قیمت نفت را بالا میبرد؛ افزایش قیمت، سود شرکتهای نفتی را افزایش میدهد و این درآمد اضافی (Windfall Profits) ابتدا صرف کاهش بدهی (Deleveraging) و حفظ یا افزایش منافع سهامداران (Shareholder Returns) میشود. در ادامه، ترازنامههای قویتر به شرکتها امکان میدهد سرمایه بیشتری را به اکتشاف، توسعه داراییهای جدید و کاهش وابستگی جغرافیایی به مناطق پرریسک (Geopolitical Diversification) اختصاص دهند. درنهایت، این روند میتواند با افزایش ادغام و تملک (M&A)، نقشه مالکیت و جغرافیای صنعت نفت را نیز بازآرایی و دگرگون کند.
از این منظر، جنگ ممکن است چیزی بیش از یک شوک کوتاهمدت به بازار نفت باشد. این بحران میتواند آغاز دورهای باشد که در آن شرکتهای نفتی نه صرفاً برای تولید بشکه بیشتر، بلکه برای خرید امنیت عرضه، تنوع جغرافیایی و کنترل بیشتر بر آینده منابع هیدروکربوری سرمایهگذاری میکنند. در چنین شرایطی، نفت دیگر فقط یک کالا نیست؛ یک دارایی ژئوپلیتیک (Geopolitical Asset) است.
شاید مهمترین درس بحران هرمز همین باشد: در جهانی که گلوگاههای انرژی بیش از گذشته به ابزار قدرت تبدیلشدهاند، ارزش یک بشکه نفت فقط به هزینه استخراج آن بستگی ندارد؛ به این نیز بستگی دارد که کجا تولید میشود، از کدام مسیر عبور میکند، چه کسی مالک آن است و تا چه اندازه از یک نقطه شکست ژئوپلیتیک فاصله دارد.