جاده ابریشم شبکهای: استراتژی تنوع مسیر ایران در معماری جدید اتصال اوراسیا
تاریخ : 1405/06/31
گزیده جستار: شاید برای فهم قرن بیستویکم باید از «هارتلند» جدیدی سخن گفت که دیگر صرفاً «قلب خشکی» نیست؛ بلکه «قلب شبکهها» (Networkland) است و خاورمیانه، بهویژه پس از جنگ ایران و اختلال طولانی در کشتیرانی، به آزمایشگاه زنده این تحول تبدیلشده است.
اين نوشتار در تاريخ سیویکم شهریورماه ۱۴۰۵ در روزنامۀ ایران منتشر شد.
جاده ابریشم شبکهای:
استراتژی تنوع مسیر ایران در معماری جدید اتصال اوراسیا
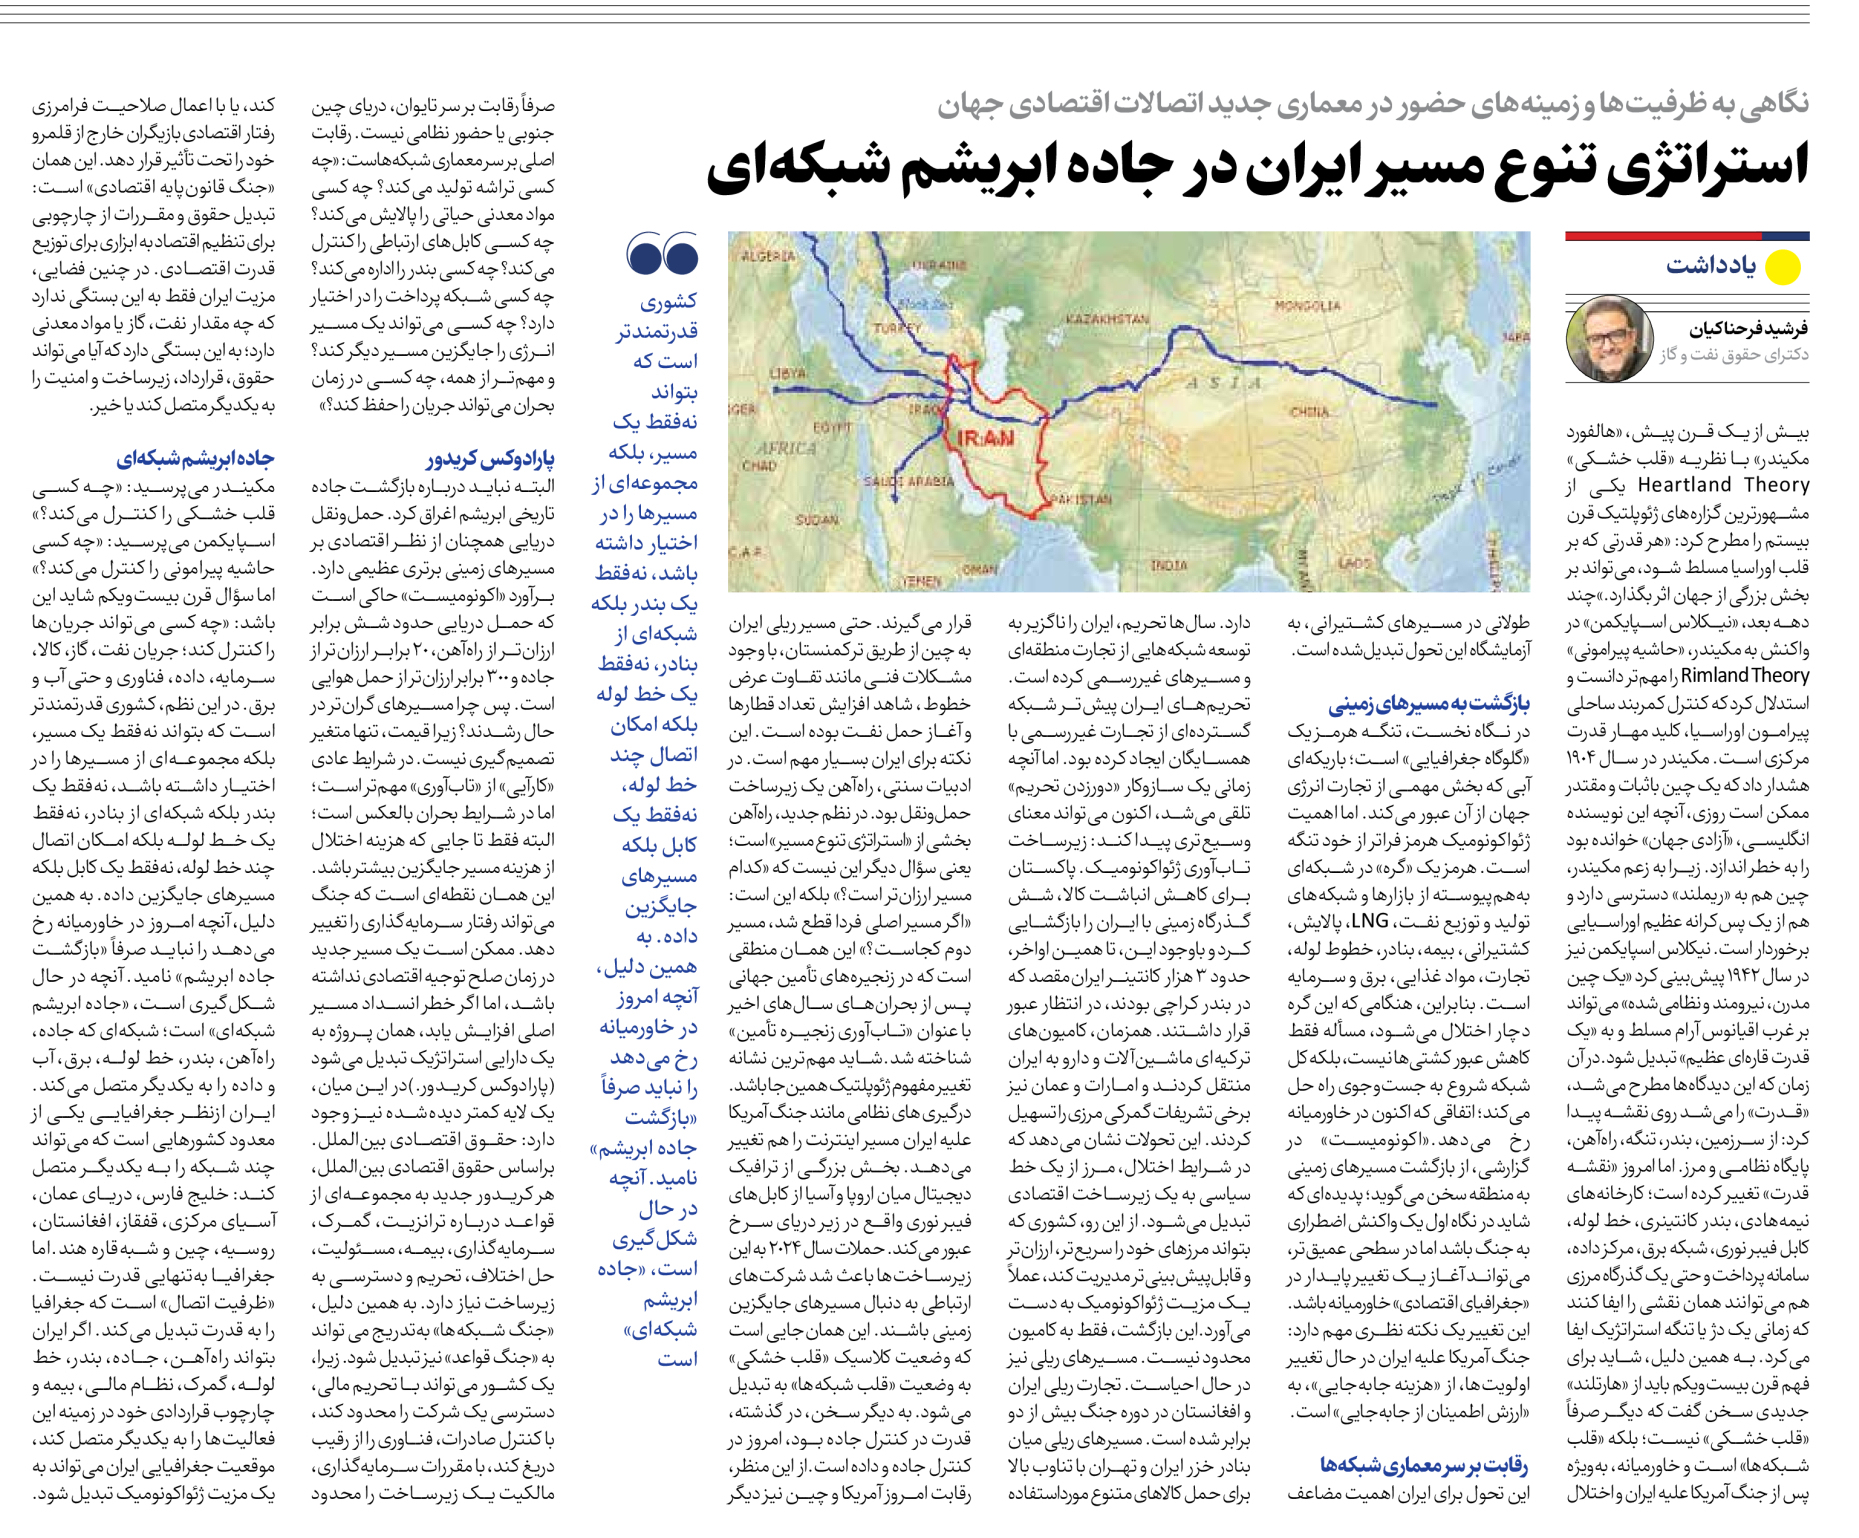
بیش از یک قرن پیش، هالفورد مکیندر با نظریه «قلب خشکی» (Heartland Theory) یکی از مشهورترین گزارههای ژئوپلیتیک قرن بیستم را مطرح کرد: هر قدرتی که بر قلب اوراسیا مسلط شود، میتواند بر بخش بزرگی از جهان اثر بگذارد. چند دهه بعد، نیکلاس اسپایکمندر واکنش به مکیندر، «حاشیه پیرامونی» (Rimland Theory) را مهمتر دانست و استدلال کرد که کنترل کمربند ساحلی پیرامون اوراسیا، کلید مهار قدرت مرکزی است. مکیندر در سال ۱۹۰۴ هشدار داده بود که چینی باثبات و مقتدر ممکن است روزی «آزادی جهان» را به خطر اندازد، زیرا این کشور هم به ریملند دسترسی دارد و هم از یک پسکرانه عظیم اوراسیایی برخوردار است. نیکلاس اسپایکمن نیز در سال ۱۹۴۲ پیشبینی کرد که «چینی مدرن، نیرومند و نظامیشده» میتواند بر غرب اقیانوس آرام مسلط شود و به «یک قدرت قارهای عظیم» تبدیل گردد.
در آن جهان، قدرت را میشد روی نقشه پیدا کرد: سرزمین، بندر، تنگه، راهآهن، پایگاه نظامی و مرز؛ اما امروز نقشه قدرت تغییر کرده است. کارخانه نیمههادی، بندر کانتینری، خط لوله، کابل فیبر نوری، شبکه برق، مرکز داده، سامانه پرداخت و حتی یک گذرگاه مرزی میتوانند همان نقشی را ایفا کنند که زمانی یک دژ یا تنگه استراتژیک ایفا میکرد. به همین دلیل، شاید برای فهم قرن بیستویکم باید از «هارتلند» جدیدی سخن گفت که دیگر صرفاً «قلب خشکی» نیست؛ بلکه «قلب شبکهها» (Networkland) است و خاورمیانه، بهویژه پس از جنگ ایران و اختلال طولانی در کشتیرانی، به آزمایشگاه زنده این تحول تبدیلشده است.
بازگشت مسیرهای زمینی
تنگه هرمز در نگاه نخست یک گلوگاه جغرافیایی (Chokepoint) است؛ باریکهای آبی که بخش مهمی از تجارت انرژی جهان از آن عبور میکند؛ اما اهمیت ژئواکونومیک هرمز فراتر از خود تنگه است. هرمز یک گره (Node) در شبکهای بههمپیوسته از نفت، LNG، پالایش، کشتیرانی، بیمه، بنادر، خطوط لوله، تجارت، مواد غذایی، برق و سرمایه است؛ بنابراین، هنگامیکه این گره دچار اختلال میشود، مسئله فقط کاهش عبور کشتیها نیست؛ بلکه کل شبکه شروع به جستوجوی مسیرهای جایگزین میکند. این همان اتفاقی است که اکنون در خاورمیانه رخ میدهد.
اکونومیست در گزارشی از بازگشت مسیرهای زمینی به منطقه سخن میگوید؛ پدیدهای که شاید در نگاه اول یک واکنش اضطراری به جنگ باشد؛ اما در سطحی عمیقتر میتواند آغاز یک تغییر پایدار در «جغرافیای اقتصادی» (Economic Geography) خاورمیانه باشد. تصویر قابلتوجه، مسیر نفتی جنوب عراق به بندر بانیاس سوریه است. پس از ماهها اختلال در هرمز، حدود ۱۳۰۰ کامیون هرروز در قالب کاروانهای بزرگ مسیر عراق تا مدیترانه و بازگشت را طی میکنند. این مسیر هنوز تنها حدود ۵ درصد صادرات نفت عراق پیش از جنگ را پوشش میدهد؛ بنابراین نمیتوان آن را جایگزین واقعی حملونقل دریایی دانست؛ اما اهمیت آن دقیقاً در همین نکته است: یک مسیر اقتصادی حاشیهای در حال تبدیلشدن به بخشی از معماری تابآوری منطقه است. کالاهایی که پیشتر با کشتی یا هواپیما جابهجا میشدند، اکنون در مسیرهای زمینی طولانی حرکت میکنند؛ گاهی بیش از ۲۰۰۰ کیلومتر از ترکیه به خلیجفارس یا حدود ۱۶۰۰ کیلومتر از بنادر غربی عربستان به مقصدهای دیگر منطقه.
این تغییر یک نکته نظری مهم دارد: جنگ در حال تغییر «هزینه جابهجایی» به «ارزش اطمینان از جابهجایی» است. در شرایط عادی، اقتصاد مسیر ارزانتر را انتخاب میکند. در شرایط بحران، اقتصاد به سمت مسیری میرود که احتمال بیشتری دارد جریان کالا را حفظ کند. بهعبارتدیگر، مفهوم مقرون به صرفهبودن (Cost Efficiency) بهتدریج با حقبیمه تابآوری (Resilience Premium) تکمیل میشود.
استراتژی تنوع مسیر ایران
این تحول برای ایران اهمیت مضاعف دارد. سالها تحریم، ایران را ناگزیر به توسعه شبکههایی از تجارت منطقهای و مسیرهای غیررسمی کرده است. تحریمهای ایران پیشتر شبکه گستردهای از تجارت غیررسمی با همسایگان ایجاد کرده بود و حتی برخی شبکههای نظامی و شبهنظامی در اقتصاد غیررسمی و قاچاق نقش پیداکرده بودند؛ اما چیزی که زمانی یک سازوکار «دورزدن تحریم» تلقی میشد، اکنون میتواند معنای وسیعتری پیدا کند: زیرساخت تابآوری ژئواکونومیک. پاکستان برای کاهش انباشت کالا، شش گذرگاه زمینی با ایران را بازگشایی کرد و حدود ۳۰۰۰ کانتینر ایرانمقصد که در بندر کراچی گرفتارشده بودند، در انتظار عبور قرار داشتند. همزمان، کامیونهای ترکیهای ماشینآلات و دارو به ایران منتقل کردند و امارات و عمان نیز برخی تشریفات گمرکی مرزی را تسهیل کردند. این تحولات نشان میدهد که در شرایط اختلال، مرز از یک خط سیاسی به یک زیرساخت اقتصادی تبدیل میشود. کشوری که بتواند مرزهای خود را سریعتر، ارزانتر و قابلپیشبینیتر مدیریت کند، عملاً یک مزیت ژئواکونومیک به دست میآورد.
این بازگشت فقط به کامیون محدود نیست. راهآهن نیز در حال احیاست. تجارت ریلی ایران و افغانستان در دوره جنگ بیش از دو برابر شده است. مسیرهای ریلی میان بنادر خزر ایران و تهران با تناوب بالا برای حمل کالاهایی مانند گوشت، کود و خوراک دام مورداستفاده قرار میگیرند. حتی مسیر ایران به چین از طریق ترکمنستان، با وجود مشکلات فنی مانند تفاوت عرض خطوط، شاهد افزایش تعداد قطارها و آغاز حمل نفت بوده است. این نکته برای ایران بسیار مهم است. در ادبیات سنتی، راهآهن یک زیرساخت حملونقل بود. در نظم جدید، راهآهن بخشی از استراتژی تنوع مسیر (Route Diversification Strategy) است؛ یعنی سؤال دیگر این نیست که «کدام مسیر ارزانتر است؟» بلکه این است: اگر مسیر اصلی فردا قطع شد، مسیر دوم کجاست؟ این همان منطقی است که در زنجیرههای تأمین جهانی پس از بحرانهای سالهای اخیر با عنوان تابآوری زنجیره تأمین (Supply Chain Resilience) شناخته شد.
بازآرایی منطقه حتی به حملونقل محدود نمانده است. شرکتهایی مانند شورون (Chevron)، آرامکو و قطر در حال بررسی سرمایهگذاری برای بازسازی خطوط لوله عراق به مدیترانه هستند. دولت عراق نیز بر تسریع طرح 6/ 4 میلیارد دلاری خط لولهای تأکید کرده که میتواند روزانه ۲ میلیون بشکه نفت را از بصره به حدیثه در نزدیکی مرز سوریه منتقل کند. این یعنی یک تحول مهم در منطق انرژی منطقه: از «تمرکز جریان» به «توزیع جریان». در مدل قدیمی، مزیت اقتصادی به تمرکز جریانها در ارزانترین مسیر وابسته بود. در مدل جدید، بخشی از هزینه اضافی برای ایجاد مسیر دوم و سوم، نوعی حقبیمه تابآوری (Resilience Premium) محسوب میشود. همین منطق درباره زیرساختهای آب و برق نیز در حال گسترش است. کشورهای خلیجفارس که شبکههای برق خود را به یکدیگر متصل کردهاند، پس از آسیب به تأسیسات آبشیرینکن، به سمت یکپارچهسازی بیشتر شبکه آب نیز حرکت میکنند؛ بنابراین، «کریدور» دیگر فقط جاده و راهآهن نیست؛ بلکه میتواند انرژی، آب، داده و سرمایه را نیز شامل شود.
رقابت بر سر معماری شبکهها
شاید مهمترین نشانه تغییر مفهوم ژئوپلیتیک همینجا باشد. درگیری دیگر فقط مسیر نفت را تغییر نمیدهد؛ مسیر اینترنت را نیز تغییر میدهد. بخش بزرگی از ترافیک دیجیتال میان اروپا و آسیا از کابلهای فیبر نوری زیر دریای سرخ عبور میکند. حملات سال ۲۰۲۴ به این زیرساختها باعث شد شرکتهای ارتباطی به دنبال مسیرهای جایگزین زمینی باشند. عراق یک کابل بینالمللی از طریق ترکیه دارد و درباره مسیر دیگری در امتداد خط لوله پیشنهادی به سوریه و مدیترانه مذاکره کرده است. در همین حال، شرکت مخابراتی عربستان STC قراردادی ۸۰۰ میلیون دلاری برای ایجاد یک مسیر فیبر نوری ۴۵۰۰ کیلومتری از اروپا، از طریق خاورمیانه، به آسیا منعقد کرده است. این همانجایی است که «قلب خشکی» کلاسیک به «قلب شبکهها» به تبدیل میشود. در گذشته، قدرت در کنترل جاده بود؛ امروز در کنترل جاده و داده است.
از این منظر، رقابت امروز آمریکا و چین نیز دیگر صرفاً رقابت بر سر تایوان، دریای چین جنوبی یا حضور نظامی نیست. رقابت اصلی بر سر معماری شبکههاست: چه کسی تراشه تولید میکند؟ چه کسی مواد معدنی حیاتی را پالایش میکند؟ چه کسی کابلهای ارتباطی را کنترل میکند؟ چه کسی بندر را اداره میکند؟ چه کسی شبکه پرداخت را در اختیار دارد؟ چه کسی میتواند یک مسیر انرژی را جایگزین مسیر دیگر کند؟ و مهمتر از همه، چه کسی در زمان بحران میتواند جریان را حفظ کند؟ این تحول، درواقع گذار از «قدرت سرزمین» (Power of Territory) به «قدرت جریانها» (Power of Flows) است؛ یعنی جابهجایی کانون قدرت از کنترل بر قلمرو به توانایی کنترل، هدایت و حفظ جریانهای اقتصادی و ارتباطی. قدرت قرن بیستم عمدتاً قدرت تصرف بود؛ قدرت قرن بیستویکم بهطور فزایندهای قدرت هدایت، قطع و بازآرایی جریانهاست.
پارادوکس کریدور
البته نباید درباره بازگشت جاده ابریشم اغراق کرد. حملونقل دریایی همچنان ازنظر اقتصادی بر مسیرهای زمینی برتری عظیمی دارد. برآورد اکونومیست حاکی از آن است که حمل دریایی حدود شش برابر ارزانتر از راهآهن، ۲۰ برابر ارزانتر از جاده و ۳۰۰ برابر ارزانتر از حمل هوایی است. پس چرا مسیرهای گرانتر در حال رشدند؟ زیرا قیمت، تنها متغیر تصمیمگیری نیست. در شرایط عادی کارآیی (Efficiency) از تابآوری (Resilience) مهمتر است؛ اما در شرایط بحران بالعکس است؛ البته فقط تا جایی که هزینه اختلال از هزینه مسیر جایگزین بیشتر باشد. این همان نقطهای است که جنگ میتواند رفتار سرمایهگذاری را تغییر دهد. ممکن است یک مسیر جدید در زمان صلح توجیه اقتصادی نداشته باشد، اما اگر خطر انسداد مسیر اصلی افزایش یابد، همان پروژه به یک دارایی استراتژیک تبدیل میشود (پارادوکس کریدور).
در این میان، یک لایه کمتر دیدهشده نیز وجود دارد: حقوق اقتصادی بینالملل (International Economic Law). هر کریدور جدید به مجموعهای از قواعد درباره ترانزیت، گمرک، سرمایهگذاری، بیمه، مسئولیت، حل اختلاف، تحریم و دسترسی به زیرساخت نیاز دارد. به همین دلیل، جنگ شبکهها بهتدریج به جنگ قواعد نیز تبدیل میشود. یک کشور میتواند با تحریم مالی، دسترسی یک شرکت را محدود کند؛ با کنترل صادرات، فناوری را از رقیب دریغ کند؛ با مقررات سرمایهگذاری، مالکیت یک زیرساخت را محدود کند؛ یا با اعمال صلاحیت فرامرزی، رفتار اقتصادی بازیگران خارج از قلمرو خود را تحت تأثیر قرار دهد. این همان جنگ قانونپایۀ اقتصادی (Economic Lawfare) اقتصادی است: تبدیل حقوق و مقررات از چارچوبی برای تنظیم اقتصاد به ابزاری برای توزیع قدرت اقتصادی. در چنین فضایی، مزیت ایران فقط به این بستگی ندارد که چه مقدار نفت، گاز یا مواد معدنی دارد؛ بلکه به این بستگی دارد که آیا میتواند حقوق، قرارداد، زیرساخت و امنیت را به یکدیگر متصل کند یا خیر.
جاده ابریشم شبکهای
مکیندر میپرسید چه کسی قلب خشکی را کنترل میکند. اسپایکمن میپرسید چه کسی حاشیه پیرامونی را کنترل میکند؛ اما سؤال قرن بیستویکم شاید این باشد: چه کسی میتواند جریانها را کنترل کند؟ جریان نفت، گاز، کالا، سرمایه، داده، فناوری و حتی آب و برق. در این نظم، کشوری قدرتمندتر است که بتواند نهفقط یک مسیر، بلکه مجموعهای از مسیرها را در اختیار داشته باشد؛ نهفقط یک بندر، بلکه شبکهای از بنادر؛ نهفقط یک خط لوله، بلکه امکان اتصال چند خط لوله؛ نهفقط یک کابل، بلکه مسیرهای جایگزین داده. به همین دلیل، آنچه امروز در خاورمیانه رخ میدهد را نباید صرفاً «بازگشت جاده ابریشم» نامید. آنچه در حال شکلگیری است، جاده ابریشم شبکهای (Networked Silk Road) است؛ شبکهای که جاده، راهآهن، بندر، خط لوله، برق، آب و داده را به یکدیگر متصل میکند.
ایران ازنظر جغرافیایی یکی از معدود کشورهایی است که میتواند چند شبکه را به یکدیگر متصل کند: خلیجفارس، دریای عمان، آسیای مرکزی، قفقاز، افغانستان، روسیه، چین و شبهقاره هند؛ اما جغرافیا بهتنهایی قدرت نیست. ظرفیت اتصال (Connectivity Capacity) است که جغرافیا را به قدرت تبدیل میکند. اگر ایران بتواند راهآهن، جاده، بندر، خط لوله، گمرک، نظام مالی، بیمه و چارچوب قراردادی خود را به یکدیگر متصل کند، موقعیت جغرافیایی آن میتواند به یک مزیت ژئواکونومیک تبدیل شود. در غیر این صورت، ایران صرفاً «در مسیر» خواهد بود؛ بدون آنکه لزوماً «کنترلکننده مسیر» باشد. این تفاوتی بنیادین است.
معماری اتصال اوراسیا و خاورمیانه
شاید مهمترین نتیجه کل این تحول باشد: اختلال طولانی در حملونقل دریایی، با وجود هزینه بسیار بالاتر مسیرهای زمینی، در حال تغییر جغرافیای اقتصادی منطقه است و حتی میتواند کشورهای خاورمیانه را دوباره به تجارت با یکدیگر سوق دهد. این همان پارادوکس بزرگ جنگ است: جنگ، جریان را مختل میکند؛ اختلال، مسیر جایگزین میسازد؛ مسیر جایگزین، سرمایهگذاری جدید ایجاد میکند؛ سرمایهگذاری جدید، جغرافیای اقتصادی را تغییر میدهد. زنجیره را میتوان چنین خلاصه کرد: اختلال ژئوپلیتیک، جریانها را ناامن میکند؛ ناامنی، هزینه و ریسک اتصال را بالا میبرد؛ افزایش ریسک، مسیرهای جایگزین را فعال میکند؛ مسیرهای جایگزین، سرمایهگذاری در زیرساخت و تابآوری را تحریک میکنند؛ و درنهایت، تنوع شبکهها به بازآرایی جغرافیای اقتصادی و تغییر موازنه ژئواکونومیک میانجامد.
برای ایران، معنای این تحول بسیار فراتر از عبور چند قطار یا کامیون است. مسئله این است که آیا ایران میتواند از موقعیت جغرافیایی (Geographic Location) به قدرت اتصال (Connectivity Power)، از قدرت اتصال به قدرت جریان (Power of Flow) و از قدرت جریان به اهرم ژئواکونومیک (Geoeconomic Leverage) تبدیل شود یا خیر.
قرن بیستم به ما آموخت که قدرت میتواند از تصرف سرزمین حاصل شود. قرن بیستویکم احتمالاً درس دیگری دارد: قدرت فقط در این نیست که چه سرزمینی را در اختیار دارید؛ در این است که چه جریانهایی بدون عبور از شما نمیتوانند ادامه پیدا کنند و در زمان بحران، چه مسیرهایی را میتوانید جایگزین کنید. از این منظر، هرمز تنها یک تنگه نیست؛ ایران نیز فقط یک کشور نفتی نیست. هر دوبخشی از یک مسئله بزرگترند: چه کسی معماری اتصال اوراسیا و خاورمیانه را در عصر اختلال، تحریم و رقابت قدرتهای بزرگ طراحی خواهد کرد؟